互联网金融的边界究竟在哪里?
互联网金融自诞生以来,以其高效、便捷、低门槛的特点,迅速渗透到支付、借贷、理财、保险等多个金融领域,深刻改变了人们的金融生活方式。随着行业的爆发式增长,风险事件频发,监管不断收紧,人们不禁要问:互联网金融的边界究竟在哪里?
一、互联网金融的本质与演进
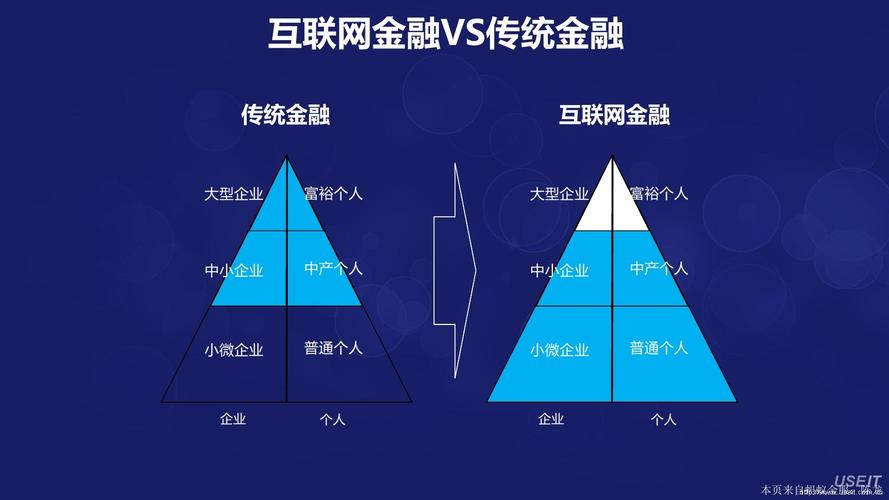
互联网金融是传统金融机构与互联网企业利用互联网技术和信息通信技术实现资金融通、支付、投资和信息中介服务的新型金融业务模式。其核心仍然是金融,但依托互联网渠道和技术,降低了交易成本,提升了服务效率。从最初的第三方支付,到P2P网贷、众筹、互联网保险、互联网基金销售等,互联网金融的形态不断丰富。
二、边界的模糊与风险
互联网金融的边界问题,首先体现在业务跨界与混业经营上。许多平台同时涉足支付、借贷、理财等多个领域,形成了事实上的混业经营,但监管往往滞后,导致风险交叉传染。技术突破了地域和时间的限制,使得金融活动可以随时随地进行,但这也带来了身份认证、反洗钱、数据安全等新挑战。互联网金融的“普惠”初衷在实践中有时被异化,部分平台利用监管套利,变相开展非法集资、高利贷等违规业务,损害了消费者权益。
三、监管的探索与边界划定
监管部门逐步明确了互联网金融的边界。2015年,中国人民银行等十部门发布《关于促进互联网金融健康发展的指导意见》,确立了“依法监管、适度监管、分类监管、协同监管、创新监管”的原则。此后,P2P网贷监管细则、互联网保险监管办法、非银行支付机构条例等相继出台,划定了各业态的准入门槛、业务范围和禁止性行为。特别是2020年以来,对金融科技公司的监管强化,要求金融业务必须持牌经营,支付回归本源,打破信息垄断,数据断直连等,进一步厘清了金融与科技的边界。
四、未来边界:动态平衡与创新合规
互联网金融的边界并非一成不变,而是随着技术发展、市场变化和监管认知而动态调整。边界划定需要在鼓励创新与防范风险之间寻求平衡。一方面,要支持真正有技术实力、合规经营的企业利用科技提升金融服务效率,服务实体经济;另一方面,要坚决打击以“创新”之名行非法金融之实的行为,维护金融稳定。随着数字人民币、开放银行、智能投顾等新业态的出现,监管需保持敏捷性,及时明确规则,避免监管真空。
五、
互联网金融的边界,归根结底是金融风险与消费者保护的边界,是创新与安全的边界。只有明确边界、守住底线,互联网金融才能行稳致远,真正成为普惠金融的有力支撑。对于从业者而言,合规是生命线;对于监管者而言,平衡是艺术;对于消费者而言,理性是护身符。唯有各方共同努力,才能让互联网金融在健康的轨道上持续发展。
如若转载,请注明出处:http://www.jpvus.com/product/21.html
更新时间:2026-10-20 11:24:13