互联网金融进入下半场 资本与金融产品“跑步下乡”
互联网金融行业经历了从野蛮生长到合规调整的剧烈震荡,如今被业界普遍认为已进入“下半场”。在这个新阶段,一个显著的趋势是:资本和金融产品正加速涌向农村市场,一场“跑步下乡”的运动正在上演。
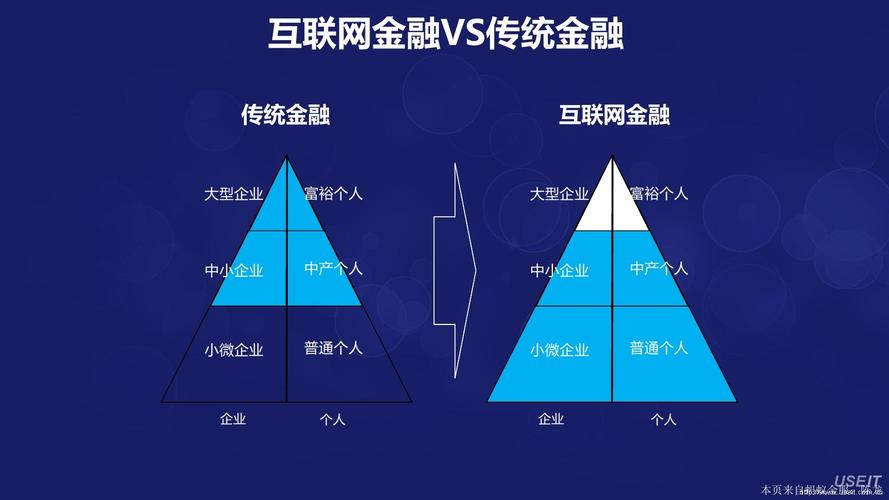
过去,互联网金融的主战场集中在一二线城市,消费金融、理财平台和第三方支付等业态在城市用户中迅速渗透。随着城市市场趋于饱和,监管政策收紧,获客成本不断攀升,不少平台开始将目光投向广袤的农村地区。与此乡村振兴战略的推进、农村基础设施特别是移动互联网的普及,以及农民收入水平的提升,为互联网金融下沉提供了现实基础。
资本“跑步下乡”的表现是多方面的。一方面,蚂蚁集团、京东金融、度小满等头部平台纷纷推出针对农村用户的信贷、保险和理财服务,例如基于农业数据的信用贷款、手机上的零钱理财等。另一方面,风险投资和产业资本也开始关注“三农”领域的金融科技创业公司,瞄准农村供应链金融、农业保险科技等细分赛道。这些资本看中的,是农村金融长期存在的供给不足与巨大潜在需求之间的落差。
金融产品“跑步下乡”则更直观地体现在产品形态的下沉与适配。传统的城市金融产品往往门槛较高、操作复杂,难以直接适应农村用户的需求。因此,越来越多的平台开始推出简化流程、低门槛、与农业生产周期匹配的产品。比如,随借随还的农户小额贷款、按日计息的短期理财、针对农产品价格波动的“保险+期货”产品等。还有平台利用电商和物流网络,将金融服务嵌入农资购买、农产品销售等场景中,让农民在交易过程中自然使用金融工具。
不过,这场“跑步下乡”运动并非坦途。农村金融市场存在征信体系不完善、用户金融素养较低、抵押物缺失、收入季节性波动大等固有难题。如果平台盲目下沉,简单复制城市风控模型,可能导致坏账率上升和声誉风险。事实上,过去几年中已有一些平台因为在下沉市场风控不力而退出。因此,真正可持续的“下乡”必须是精细化的:需要借助卫星遥感、物联网、农业大数据等技术手段,建立适合农村的信用评估体系;需要与地方政府、农业龙头企业、供销社等合作,构建线上线下结合的服务网络;还需要在用户教育上持续投入,帮助农民理解并合理使用金融产品。
从监管层面看,政策也在引导互联网金融更加规范地服务“三农”。银保监会多次强调要提升农村金融服务覆盖面,同时要求机构不得过度放贷、不得诱导农民超前消费。这意味着,互联网金融的下半场下乡之路,必须在合规与创新之间找到平衡,既弥补传统农村金融的短板,又避免重蹈高利贷、暴力催收等覆辙。
互联网金融进入下半场,资本和金融产品“跑步下乡”既是一次商业机会的挖掘,也是一场社会价值的考验。农村市场是否能成为互联网金融新的增长极,取决于平台能否真正理解农业、农村和农民,能否以科技手段降低服务成本与风险。如果只是把城市过剩的金融产能简单转移,那么“下乡”只会是短期逐利;如果能与乡村振兴深度融合,那么它有望催生出更健康、更普惠的农村金融生态。这场“跑步下乡”最终跑出什么结果,仍需时间和实践来检验。
如若转载,请注明出处:http://www.jpvus.com/product/27.html
更新时间:2026-10-20 22:28:20