富捷金服正式上线 打造不一样的互联网金融新范式
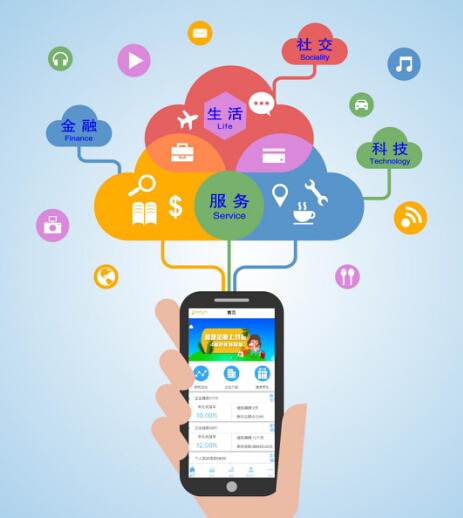
备受瞩目的互联网金融平台——富捷金服正式宣布上线。在行业经历深度洗牌与合规转型的关键节点,富捷金服的亮相并非简单的“再添一员”,而是以一套截然不同的底层逻辑与运营哲学,试图重新定义互联网金融的价值边界。
一、行业变局下的“理性破局者”
过去十年,互联网金融在中国经历了从野蛮生长到强监管、从遍地开花到合规出清的巨大震荡。曾经以“流量为王”“规模优先”的模式逐渐暴露短板:资金池风险、资产不透明、风控形同虚设等问题,让市场与用户付出沉重代价。
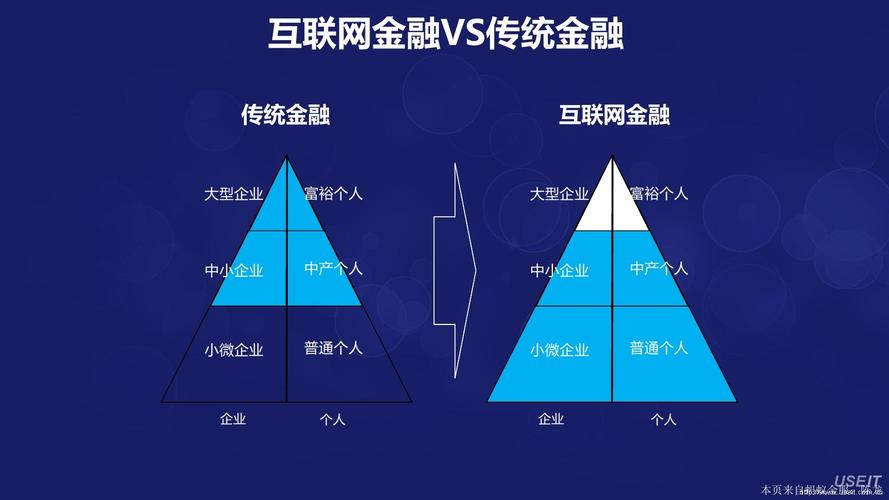
富捷金服上线的时机,恰恰处于行业“良币驱逐劣币”的转折点。它不再讲述高杠杆、短周期的爆发故事,而是选择了一条更稳健、更透明的路径——不追求大而全的资产端覆盖,而是聚焦特定产业链场景与小额分散消费信贷;不依赖股东信用背书,而是通过科技手段实现真正的风险定价。
二、“不一样”的三个切口
富捷金服反复强调“打造不一样的互联网金融”,其差异化主要围绕三个层面展开:
1. 资产端:只做“看得见”的底层资产
平台不介入任何标准化理财产品的代销或嵌套,所有借款项目均需对应清晰、可追溯的真实场景。例如,与核心企业ERP系统打通的供应链票据融资,或者是依托持牌征信机构的小微经营者信用贷。用户可以在信息披露页面查看每一笔资金的用途、还款来源以及历史履约记录。
2. 风控端:以“实时数据+专家策略”代替“人工包装”
富捷金服自主搭建了蜂鸟风险决策引擎,接入企业工商、税务、司法、多头借贷等数十个维度的数据源,并结合行业专家规则进行动态评分。所有信贷审批均在秒级完成,且不留任何人工干预权限。这意味着远离“人情标”“包装标”,从机制上切断自融与造假链条。
3. 资金端:合作银行全量存管,平台仅做撮合
用户的每一笔出借资金均通过银行存管账户直接划转至借款人账户,平台不触碰资金、不设立资金池。此举虽抬高合规成本,却真正实现了信息中介的定位。据富捷金服现任CTO透露,上线首周撮合成功率超过82%,平均满标时间23秒,而复借率仅为3.7%——“资产供不应求但我们坚持不做超额放量,先让匹配精度跑赢规模幻想。”
三、技术底座与合规姿势
在技术架构上,富捷金服采用同城双活+异地灾备的云原生系统,保证99.99%的可用性;数据层对接中国人民银行征信系统、百行征信及多家民间征信机构,形成开放的信贷数据联盟。
合规层面,平台已获得省级金融监管部门出具的业务合规函和信息系统安全等级保护三级备案,并与某国有大型银行签订资金存管协议。富捷金服还是行业内为数不多设置“七天冷静期撤标功能”的平台:出借人若在投资后24小时内发现资产描述与实际不符,可申请无条件原路退回本金(不计息),标志着无理由撤标机制首次被引入互联网金融。
四、真实回响与行业意义
在为期两个月的邀请制测试中,超过3000名通过测评的投资人参与了内测,其中来自珠三角制造业、长三角批发零售业的小微商户/采购代理人占借款人主体的64%。截至上线一周的数据:人均出借金额1.8万元、人均借款主体频次“纯在线消费“37%符合监管指导的红线——分散度较高。
业界评论认为,当前人民银行等四部门刚刚发布新版《金融产品网络营销管理办法》,要求加强信息披露和营销规范性。富捷金服的出发点确实另辟蹊径了。”,但也有人认为互联网金融合规的先行为不代表创新无敌——“不做银行授信的附庸,更要思考整个供给是否能做到差异与利差红利的可持续长久?”这种疑问正好回应了富捷金服自身的回答:先跑好第一步模型的静态和变量验证分。”
”富捷不是说自己做成了不像微众?而是它能带给不可能获得正规金融贷款的人更优势借贷效率的价值循环与出口风险精准错配”是它该有的贡献。不妨看看它未来两年利率偏移下降到多少的真实水平之后再谈赞赏会更求真务实而非只是帮闲打广告类繁荣之下内心更需清醒加坚定去伪存真的长远态度和科学决策逻辑。不论后面是什么也别忘了根本只是服务于民回报所需。”超级词汇说不完但一个字恒常落在实际,始终稳。这就是金融不能缺少的必修课定力。——富平传媒资深金融分析师梁晓声对此的评价一句话送走浮云去山沉于风。别把惠民的事情玩简单别让投融变得粗放不堪就能久变不易融有道亦有新生于胸富捷更要载驰而后命而生。
如若转载,请注明出处:http://www.jpvus.com/product/12.html
更新时间:2026-10-20 10:49:32