互联网金融 重塑金融生态的双刃剑
引言:当金融遇上互联网
21世纪以来,互联网技术与传统金融业务深度融合,催生了“互联网金融”这一全新业态。从第三方支付、网络借贷到智能投顾、数字保险,互联网金融以极低的门槛和极高的效率,深刻改变着人们获取金融服务的方式。在便利与创新的背后,风险与监管的挑战也随之而来。如何理解互联网金融的本质、发展脉络与未来走向,成为每一个金融参与者必须思考的问题。
一、什么是互联网金融?
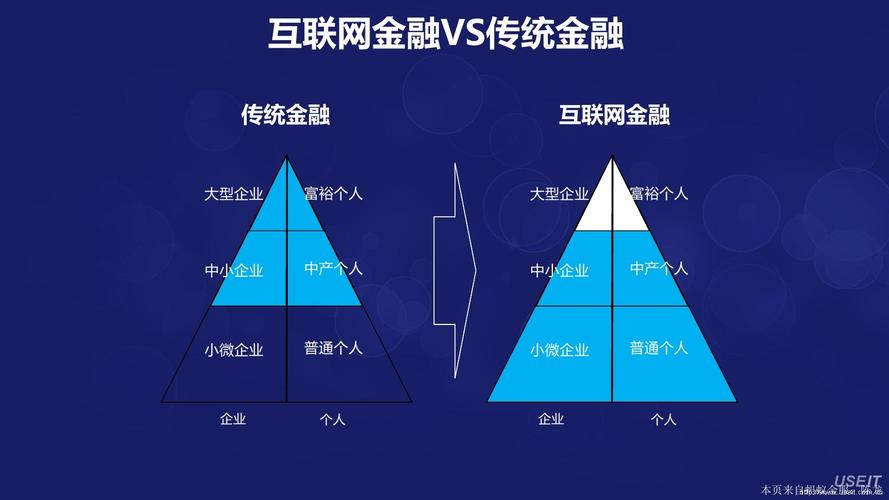
互联网金融并非简单的“金融业务网络化”,而是依托大数据、云计算、区块链、人工智能等技术,实现资金融通、支付结算、投资理财、风险管理等金融功能的创新型模式。它既包括传统金融机构的互联网化,如手机银行、线上信贷,也包括互联网企业涉足金融领域,如余额宝、相互宝等。
核心特征可以概括为四点:
- 普惠性:触达传统金融难以覆盖的长尾客户,如小微企业、偏远地区居民;
- 高效性:自动化审批、实时放款、7×24小时服务,大幅降低时间与人力成本;
- 数据驱动:基于用户行为和交易数据构建信用评估模型,替代传统抵押担保;
- 轻资产化:平台化运营,边际成本极低,规模效应显著。
二、主要业务模式
互联网金融的触角已延伸至金融全领域,常见模式包括:
- 第三方支付:以支付宝、微信支付为代表,不但完成线上交易,更渗透线下扫码、生活缴费、跨境支付等场景,成为数字经济的“基础设施”。
- 网络借贷(P2P与众筹):P2P网贷一经出现便经历爆炸式增长,后因风险事件频发被清零整顿;互联网众筹分为股权众筹、产品众筹、公益众筹等,为社会资本与创新项目搭建桥梁。
- 互联网基金与理财:货币基金、智能投顾降低理财门槛,例如“余额宝”曾短时间内吸引上亿用户。
- 互联网保险:场景化保险(退货运费险、航班延误险)、相互宝型重疾互助计划,以及UBI车险等,拓展保险边界。
- 消费金融与助贷:依托电商或社交数据授信,年化利率与不良率控制是关键难点。
- 供应链金融与数字货币:围绕核心企业为上下游中小微企业融资;央行数字货币(DCEP)的推出更是重构支付与货币政策传导方式。
三、互联网金融的价值与乱象
正能量:降本增效,促进普惠
- 打破时空限制:用户足不出户便可存取、投资、投保,金融服务触及田间地头。
- 激活长尾市场:小微企业贷款获得率显著提升,个体经营者也能享受理财收益。
- 推动传统金融变革:刺激银行加速数字化进程,利率市场化与产品创新步伐加快。
- 助力实体经济:供应链金融缓解中小供应商资金压力,消费信贷激活内需潜力。
暗面风险:野蛮生长与监管博弈
- 信用与欺诈风险:由于缺乏抵押物且数据模型尚不成熟,P2P平台出现大量逾期与坏账,甚至演变成非法集资。
- 技术与信息安全:黑客攻击、数据泄露、系统宕机威胁用户资金与隐私,波及海量客户。
- 监管套利与系统性风险:早期监管滞后导致跨行业、跨区域风险积累,例如某些平台利用“科技公司”身份规避金融监管,业务规模庞大,一旦暴露冲击金融稳定。
- 消费者权益保护难题:暴力催收、不当营销、高利贷、霸王条款等问题频发,维权成本高。
四、监管与合规:规范中发展
面对庞大乱象,金融监管部门果断出手,从2016年起开展互联网金融风险专项整治。遵循“所有金融业务都要纳入监管”的原则,相继出台:
- 《网络借贷信息中介机构业务活动管理暂行办法》(P2P规则)——此后加速清退。
- 《关于规范整顿“现金贷”业务的通知》——划定综合利率36%红线。
- 《金融控股公司监督管理试行办法》——对互联网金融巨头实施穿透式监管。
- 《征信业务管理办法》——规范个人征信与大数据风控边界。
- 数据与算法的全面治理——个人信息保护法、反垄断法成为监管新工具。
持续的强监管压缩了不良平台的生存空间,持牌经营、合规发展已成主基调。监管科技(RegTech)、监管沙箱有望在控制风险的同时鼓励真正的创新。
五、趋势与展望:走向何方?
- 持牌经营与头部集中:互联网巨头逐步申设或收购金融牌照,如消费金融公司、征信机构,市场从散乱走向集约。
- 数据要素正向应用:在隐私计算、联邦学习技术未普及前,严格平衡数据利用与保护至关重要,‘断直连’等政策将助推征信体系重构。
- 科技赋能传统金融:大数据风控、智能核保、风控即服务(RaaS)等To B场景是蓝海,帮助银行提升效率。
- 数字人民币的全新格局:发行层与应用层生态将催生更多元“金融+科技”模式,可能改变支付与货币政策运行逻辑。
- 绿色金融与ESG:互联网金融也可支持碳账户、绿色信贷贴标,引导资金流向可持续领域。
金融为本,科技为器,责任为魂
互联网金融的本质仍然是金融,核心功能是资金配置与风险定价,然而它利用了互联网长尾、网络效应和高效互动的天生优势,一方面让更多人平等享受金融服务,赋能经济发展;另一方面诱使金融脱离实体,滋生投机与风险堆积的欲望。读懂历史双镜,科技与风险同行,创新与监管并轨,唯有合法健全法规和守法经营的机构方能笑到最后;面向这个跨时空新型金融浪潮的新故事才将随后开启智能纪元最终序章而重写!
如若转载,请注明出处:http://www.jpvus.com/product/15.html
更新时间:2026-10-20 20:35:59